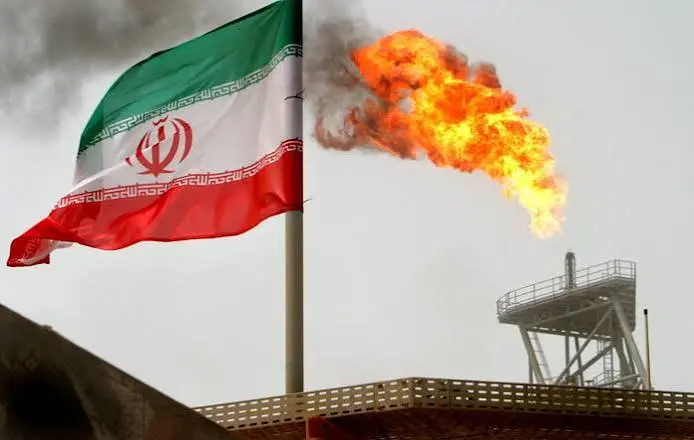
محمدحسین لطفالهی:در سالی که قرار بود با ابرمازاد عرضه سال شوم غولهای نفتی باشد، جنگ ایران و آمریکا در خلیج فارس، صندوقهای این شرکتها را لبریز از پول نقد کرد و اکنون این سونامی دلار در آستانه بازتعریف نقشه جهانی سرمایهگذاری انرژی قرار دارد.
قرار بود سال ۲۰۲۶ سال تیرهبختی شرکتهای نفتی باشد. پیشبینی میشد با شکلگیری یک ابرمازاد عرضه، قیمت نفت برنت از ۸۰ دلار در سال ۲۰۲۴ و ۶۸ دلار در سال ۲۰۲۵ به زیر ۶۰ دلار در هر بشکه سقوط کند. اما جنگ ترامپ در خلیج فارس تمام معادلات را بر هم زد و قیمتها را سهرقمی کرد. اکنون تحلیلگران برای سال ۲۰۲۶ میانگین ۸۵ دلار و در صورت تداوم مسدود ماندن تنگه هرمز حتی ارقام ۱۲۰ دلاری را پیشبینی میکنند. حمله پهپادی ۱۱ سپتامبر به خط لوله شرق به غرب عربستان به عنوان تنها مسیر جایگزین شریان هرمز نیز بر این آتش دمیده است.
این غافلگیری قیمتی، موهبتی بزرگ برای صنعت نفت به همراه داشته است. از ابتدای سال ارزش سهام شرکتهای نفت و گاز در سراسر جهان در مجموع ۴۰ درصد رشد کرده در حالی که این رقم برای کل شرکتهای بورسی تنها ۱۲ درصد بوده است. سود ترکیبی هفت شرکت بزرگ نفتی غرب به علاوه شرکت غولپیکر و دولتی آرامکوی عربستان در سهماهه دوم سال ۲۰۲۶ به ۹۱ میلیارد دلار رسید که دو برابر مدت مشابه سال قبل است.
از انضباط مالی تا فوران پول نقد
این ثروت بادآورده پس از سالها انضباط مالی تحمیلشده از سوی سهامداران که نتیجه ولخرجیهای پیش از سقوط قیمتها در اواسط دهه ۲۰۱۰ بود به دست آمده است. اگرچه پس از حمله روسیه به اوکراین و رسیدن نفت به ۱۲۰ دلار هزینههای سرمایهای افزایش یافت اما رشد جریان نقدی بسیار سریعتر بود. در آن زمان این مازاد نقدی به طور عمده صرف بازپرداخت بدهیها و پاداش سهامداران شد تا حفر چاههای جدید. حتی بخش عمدهای از افزایش هزینههای سرمایهای نیز نه به دلیل افزایش واقعی فعالیتها، بلکه ناشی از تورم هزینههای حفاری بود. اما این بار شرکتهای نفتی به احتمال زیاد مجبورند با کوههای پول نقد خود کارهای بزرگتری انجام دهند، اتفاقی که میتواند زمینهساز موجی از اکتشافات و معاملات بزرگ در ادامه این دهه شود.
تا اینجای کار شرکتهای نفتی بیشتر این درآمد غیرمنتظره را صرف کاهش بدهی، پاداش سهامداران و به میزان اندکی افزایش تولید از داراییهای فعلی کردهاند.
در سهماهه دوم سال ۲۰۲۶ پنج غول نفتی نظیر اکسونموبیل، شورون، شل، بیپی و توتالانرژیز مجموع بدهی خالص خود را ۳۶ میلیارد دلار یعنی حدود ۲۰ درصد کاهش دادند. در زمینه پاداش سهامداران نیز در حالی که پیش از جنگ ایران بسیاری منتظر روزهای سخت بودند و غولهای نفتی از کاهش ۱۱ درصدی توزیع سود خبر داده بودند، اکنون همه آنها به جز بیپی یا سود سهام و بازخرید سهام خود را ثابت نگه داشته و یا آن را افزایش دادهاند.
ضرورت بازسازی ذخایر
با این حال کاهش بدهی و پرداخت سود، پول چندانی برای سرمایهگذاری و توسعه باقی نگذاشته است. مدیران اجرایی تلاش کردهاند به سرمایهگذاران اطمینان دهند که بیشتر سود بادآورده سال ۲۰۲۶ به جیب آنها خواهد رفت نه به پروژههای جدید. در اوایل جنگ این محافظهکاری منطقی به نظر میرسید چرا که در ماه ژوئن و با توافق موقت آمریکا و ایران قیمتها سقوط کرد. اما با از سرگیری جنگ و اوجگیری قیمتها، پروژههای جدید اکنون توجیه اقتصادی پیدا کردهاند.
از سوی دیگر این پروژهها دیگر نه یک انتخاب بلکه یک الزام حیاتی به شمار میروند. هر دو سال یکبار افت فشار میدانهای نفتی معادل کل تولید عربستان سعودی از ظرفیت عرضه جهانی میکاهد. جبران این کمبود به دلیل کاهش اکتشافات اخیر دشوارتر شده است به طوری که تولید روزانه نفت و گاز میتواند تا سال ۲۰۴۰ به میزان ۳۱ میلیون بشکه یعنی نزدیک به یکپنجم کل تولید فعلی کاهش یابد. موسسه مشاوره وود مکنزی تخمین میزند که دستکم ۷۰ شرکت در خطر نصف شدن تولید خود قرار دارند.
در جستجوی نفت دور از خلیج فارس
پل هیکین از نشریه پترولیوم اکونومیست معتقد است که تلاطمات جغرافیای سیاسی و تمایل شدید به تنوعبخشی منابع و فاصله گرفتن از خاورمیانه، ضرورت سرمایهگذاریهای جدید را تقویت کرده است.
اگرچه بودجههای اکتشاف به عنوان روشی کند برای کسب دارایی هنوز افزایش نیافته است اما غولهای نفتی در حال جمعآوری قطعات عظیم زمین و اسکن آنها با ابزارهای هوش مصنوعی هستند. جغرافیای این جستجوها نیز گسترده است و از آبهای عمیق اقیانوس اطلس جنوبی مانند سواحل نامیبیا و آفریقای جنوبی و شرق مدیترانه تا حوزههای کشفنشده در اوروگوئه، ویتنام و پاپوآ گینه نو را در بر میگیرد.
اما راه سریعتر خرید رقبا است. اگرچه در اوایل سال نوسانات شدید مانع از توافق بر سر ارزشگذاریها میشد اما اکنون خریداران و فروشندگان به ایده قیمتهای بالاتر برای مدتی طولانیتر عادت کردهاند و سرعت معاملات شتاب گرفته است به طوری که در دو ماه گذشته شش قرارداد بالای ۱ میلیارد دلار امضا شده است. با توجه به حضور بازیگران جدیدی مانند صندوقهای سهام خصوصی و کشورهایی نظیر ژاپن که به دنبال منابعی خارج از خلیج فارس هستند و همچنین در شرایطی که کمتر از دو سال از عمر دولتی حامی صنعت نفت یعنی دولت ترامپ در آمریکا باقی مانده است، انتظار میرود این معاملات در سال آینده به شدت افزایش یابد.
با وجود همه این نشانهها، سهامداران هنوز به آغاز عصر طلایی توسعه خوشبین نیستند چرا که چشمانداز تقاضای بلندمدت نامشخص است و اهداف بزرگ و جذابی برای خرید وجود ندارد. با این حال باتلاق خلیج فارس به طور دقیق همان فرصتی را به صنعت نفت داده است که برای تعیین یک مسیر جدید به آن نیاز داشت.
دیدگاهها و نظرات خود را بنویسید
اخبار مرتبط
حدود 9 ساعت قبل
حدود 9 ساعت قبل
حدود 9 ساعت قبل
حدود 11 ساعت قبل
حدود 11 ساعت قبل
ویدئو مرتبط
رسانه
رسانه
رسانه
رسانه
رسانه
